Tresor und Hausratversicherung: Welche Sicherheitsstufe für welche Summe?
Wie viel Bargeld und Schmuck im Tresor versichert ist, hängt von der Sicherheitsstufe, der Verankerung und vor allem von deinen eigenen Versicherungsbedingungen ab. Hier findest du typische Richtwerte als Orientierung und erfährst, was du vor dem Kauf mit deinem Versicherer klären solltest.
Ich bin Softwareentwickler und beschäftige mich beruflich jeden Tag mit Sicherheit – nur eben digital. Für diese Seite habe ich mich in Normen, Prüfstellen und Versicherungsbedingungen rund um Tresore eingearbeitet. Die Tresore teste ich nicht selbst: Ich vergleiche Herstellerangaben, Zertifikate und Preise und erkläre, worauf es beim Kauf ankommt.
Die Hausratversicherung zahlt für Bargeld und Wertsachen meist nur begrenzte Beträge, solange sie nicht in einem anerkannten, verschlossenen Wertschutzschrank liegen. Wie hoch die Summe im Tresor sein darf, richtet sich nach der zertifizierten Sicherheitsstufe (EN 14450 S1/S2 oder EN 1143-1 Grad 0 bis V), nach der Verankerung und nach den Bedingungen deines Vertrags. Die Richtwerte unten sind deshalb nur eine Orientierung. Verbindlich ist allein, was dein Versicherer dir schriftlich bestätigt.
Wie die Hausratversicherung Wertsachen behandelt
In der Hausratversicherung ist dein gesamter Hausrat bis zur vereinbarten Versicherungssumme versichert. Für Wertsachen gelten Sonderregeln: Für sie gibt es eine eigene Obergrenze, und innerhalb dieser Grenze noch einmal Unterlimits für einzelne Arten von Wertsachen. Diese Unterlimits greifen, wenn die Dinge offen in der Wohnung liegen, also nicht in einem anerkannten Wertschutzschrank.
Was als Wertsache gilt
Die Musterbedingungen des Gesamtverbands der Versicherer (GDV) für die Hausratversicherung (VHB) zählen typischerweise dazu:
- Bargeld und auf Geldkarten geladene Beträge
- Urkunden einschließlich Sparbücher und sonstige Wertpapiere
- Schmuck, Edelsteine, Perlen, Briefmarken, Münzen und Medaillen
- alle Sachen aus Gold oder Platin
- Pelze, handgeknüpfte Teppiche und Gobelins, Kunstgegenstände und Antiquitäten
Viele Versicherer haben eigene Bedingungswerke, die von den GDV-Mustern abweichen. Lies deshalb die Wertsachen-Klausel in deinem Vertrag, bevor du dich auf eine Zahl verlässt.
Entschädigungsgrenzen außerhalb und innerhalb des Wertschutzschranks
Die GDV-Muster sehen eine Gesamtgrenze für Wertsachen vor, oft als Prozentsatz der Versicherungssumme. Für Wertsachen außerhalb eines anerkannten Wertschutzschranks kommen zusätzlich feste Unterlimits hinzu. Die folgende Tabelle zeigt Werte, wie sie in älteren GDV-Mustern genannt werden. Sie dient nur der Orientierung, viele aktuelle Tarife liegen höher oder anders.
| Art der Wertsache | Außerhalb eines Wertschutzschranks (Beispiel GDV-Muster) | Im anerkannten Wertschutzschrank |
|---|---|---|
| Bargeld | bis 1.500 € | bis zur Wertsachen-Gesamtgrenze bzw. zur für die Stufe vereinbarten Summe |
| Urkunden, Sparbücher, Wertpapiere | bis 2.500 € | wie oben |
| Schmuck, Edelsteine, Gold, Platin, Münzen | bis 20.000 € | wie oben |
| Wertsachen insgesamt | häufig 20 % der Versicherungssumme, bei vielen Tarifen erhöht oder frei vereinbar | |
Was als „anerkannter Wertschutzschrank“ gilt, unterscheidet sich je nach Fassung der Bedingungen. Je nach Text ist es ein zertifizierter Wertschutzschrank mit Mindestgewicht oder Verankerung, ein Stahlschrank ab einem bestimmten Gewicht oder ein eingemauerter Wandtresor. Ein Möbeltresor ohne Zertifikat fällt in der Regel nicht darunter, auch wenn er robust aussieht.
Welche Stufe für welche Summe? Typische Richtwerte
Für die Frage „Wie viel darf in meinen Tresor?“ kursieren Tabellen mit Versicherungssummen je Sicherheitsstufe. Diese Werte stammen meist aus Empfehlungen von Herstellern und Fachhändlern und orientieren sich an der Praxis der Versicherer. Eine Norm legt keine Versicherungssumme fest. Eine Norm beschreibt nur, wie viel Widerstand ein Tresor bei der Prüfung geleistet hat.
| Sicherheitsstufe | Norm | Häufig genannter Richtwert privat | Häufig genannter Richtwert gewerblich |
|---|---|---|---|
| S1 | EN 14450 | um 2.000 € | oft gering oder nicht anerkannt |
| S2 (früher etwa VDMA B) | EN 14450 | um 20.000 € | oft deutlich weniger oder nicht anerkannt |
| Grad 0/N | EN 1143-1 | um 40.000 € | um 10.000 € |
| Grad I | EN 1143-1 | um 65.000 € | um 20.000 € |
| Grad II | EN 1143-1 | um 100.000 € | um 50.000 € |
Wichtig: Diese Werte sind keine Zusage. Sie gelten in der Regel nur, wenn der Tresor ordnungsgemäß verankert ist (bei Modellen unter 1.000 kg), verschlossen ist und die Schlüssel bzw. der Code sicher verwahrt sind. Manche Versicherer setzen niedrigere Summen an, manche verlangen bei hohen Werten zusätzlich eine Einbruchmeldeanlage, und bei Bargeld sind die Grenzen oft enger als bei Schmuck.
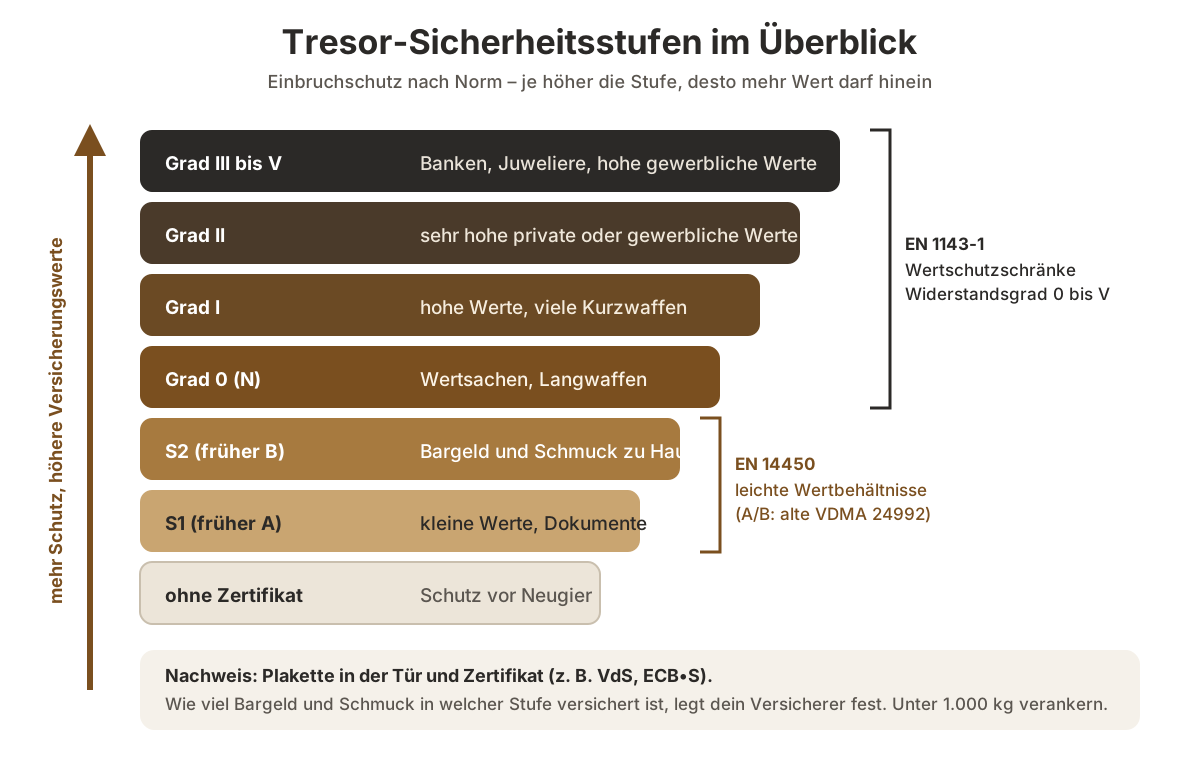
Was die einzelnen Stufen technisch bedeuten, erkläre ich ausführlich unter Tresor-Sicherheitsstufen. Kurz gesagt: EN 14450 (S1, S2) ist die Norm für leichte Wertbehältnisse, EN 1143-1 ab Grad 0/N die Norm für Wertschutzschränke. Für die Versicherung ist der Schritt von S2 zu Grad 0 oder Grad I meist der größte Sprung.
Was auf der Plakette stehen muss
Ob dein Tresor eine Stufe hat, steht nicht in der Produktbeschreibung, sondern auf dem Zertifikat und auf der Plakette in der Tür. Diese Plakette nennt die Norm, die Stufe und die Prüfstelle, zum Beispiel VdS oder ECB•S (ESSA). Begriffe wie „einbruchsicher“, „Sicherheitstresor“ oder „nach EN 14450 konstruiert“ ohne Prüfzeichen helfen dir bei der Versicherung nicht weiter.
- Norm und Stufe: etwa „EN 1143-1 Grad I“ oder „EN 14450 S2“
- Prüfstelle: VdS, ECB•S oder eine andere akkreditierte Stelle
- Seriennummer: damit lässt sich das Zertifikat dem Gerät zuordnen
- Hinweis zur Verankerung: steht oft in der Montageanleitung, gehört aber zur Zertifizierung
Bewahre das Zertifikat, den Kaufbeleg und ein Foto der Plakette getrennt vom Tresor auf, zum Beispiel digital. Im Schadenfall musst du die Stufe nachweisen können.
Verankern: Ohne geht es meist nicht
Ein Tresor unter 1.000 kg lässt sich mit einem Hubwagen oder ein paar Helfern abtransportieren und in Ruhe woanders öffnen. Deshalb verlangen die Hersteller nach EN 1143-1 und EN 14450 bei leichteren Geräten in der Regel eine Verankerung am Boden oder an der Wand. Die Versicherer übernehmen diese Vorgabe meistens. Ein nicht verankerter Tresor kann dazu führen, dass der Versicherer nur die niedrigen Grenzen für Wertsachen außerhalb des Schranks zahlt.
- Verankere den Tresor mit dem mitgelieferten oder vom Hersteller vorgeschriebenen Ankermaterial.
- Beton ist der beste Untergrund. Bei Holzbalkendecken, Gipskarton oder Porenbeton sprich vorher mit dem Hersteller oder einem Fachbetrieb.
- Prüfe bei schweren Wertschutzschränken die Traglast des Bodens, besonders im Obergeschoss und im Altbau.
- Dokumentiere die Verankerung mit Fotos und, falls ein Fachbetrieb montiert, mit einer Rechnung.
Wie das im Detail geht und worauf du bei verschiedenen Untergründen achten musst, steht in meinem Ratgeber Tresor verankern.
Verschlussvorschriften: Schlüssel, Code und Abwesenheit
Die Summen im Tresor sind nur versichert, wenn du die Obliegenheiten aus deinem Vertrag einhältst. Typisch sind diese Punkte:
- Tresor verschließen: Wenn du die Wohnung verlässt, muss der Tresor abgeschlossen sein, auch bei kurzer Abwesenheit.
- Schlüssel sicher verwahren: nie im selben Raum, nie in der Schreibtischschublade daneben, nie unter der Fußmatte. Am besten nimmst du den Schlüssel mit oder bewahrst ihn an einem zweiten, ebenfalls gesicherten Ort auf.
- Code geheim halten: nicht auf einen Zettel am Tresor schreiben, keine naheliegenden Zahlen wie Geburtsdaten. Ändere den Werkscode direkt nach dem Aufstellen.
- Ersatzschlüssel: Auch der Zweitschlüssel muss sicher verwahrt sein. Verlierst du einen Schlüssel, melde das dem Versicherer und lass das Schloss tauschen.
Was das Schloss mit der Versicherung zu tun hat
Ein Doppelbart-Schlüsselschloss, ein mechanisches Zahlenschloss oder ein zertifiziertes Elektronikschloss sind meist gleichwertig, solange sie zur geprüften Stufe gehören. Beim Elektronikschloss solltest du die Batterien rechtzeitig wechseln. Für den Fall, dass du den Code vergisst, gibt es die Notöffnung über den Hersteller oder einen Fachbetrieb, der einen Eigentumsnachweis verlangt. Ein Fingerabdruckschloss ist bequem, prüfe aber, ob genau diese Schlossvariante in der Zertifizierung enthalten ist.
Wenn der Schlüssel neben dem Tresor lag
Öffnet ein Einbrecher den Tresor mit dem richtigen Schlüssel, den er in der Wohnung gefunden hat, wird es schwierig. Je nach Bedingungen liegt dann gar kein versicherter Einbruchdiebstahl am Tresor vor, oder der Versicherer wirft dir eine grob fahrlässige Pflichtverletzung vor. Er kann die Leistung dann kürzen oder ganz verweigern. Wie viel am Ende gezahlt wird, hängt vom Einzelfall und vom Vertrag ab. Die einfachste Lösung ist, den Schlüssel gar nicht erst in der Nähe des Tresors aufzubewahren.
Privat oder gewerblich: Warum die Summen so verschieden sind
Bei gewerblichen Versicherungen setzen die Versicherer für dieselbe Sicherheitsstufe deutlich niedrigere Summen an als im Privathaushalt. Der Grund ist das andere Risiko: Ein Ladengeschäft, eine Praxis oder ein Büro ist nachts und am Wochenende leer, Täter haben mehr Zeit, und bekannte Bargeldbestände machen das Objekt attraktiver.
- Privat: Der Tresor fällt unter die Hausratversicherung, die Grenzen stehen in der Wertsachen-Klausel.
- Gewerblich: Hier gilt die Inhalts- oder Geschäftsversicherung mit eigenen Sicherungsrichtlinien. Häufig werden Tresore nach EN 14450 gar nicht anerkannt, und ab bestimmten Summen ist eine Einbruchmeldeanlage Pflicht.
- Mischfall Homeoffice: Wenn du Firmenbargeld, Kundenunterlagen oder Geräte des Arbeitgebers zu Hause lagerst, kläre, welche Versicherung zuständig ist. Fremdes Eigentum ist in der privaten Hausrat nicht automatisch mitversichert.
Schlüsseltresor außen und Versicherung
Ein Schlüsselsafe an der Hauswand ist praktisch für Pflegedienst, Handwerker oder Feriengäste. Aus Sicht der Versicherung ist er aber ein Risiko: Wer den Code knackt oder den kleinen Kasten aufhebelt, kommt mit dem echten Schlüssel ins Haus. Dann fehlen oft die Einbruchspuren, die für einen versicherten Einbruchdiebstahl nötig sind.
In meinem Vergleich der Schlüsselsafes für außen haben fast alle Modelle ein mechanisches Zahlenschloss, und keines trägt ein VdS- oder ECB•S-Prüfzeichen. Mein Rat:
- Frag deinen Versicherer vor der Montage, ob ein außen angebrachter Schlüsselsafe erlaubt ist und unter welchen Bedingungen.
- Montiere ihn nicht direkt neben der Haustür und gut sichtbar, sondern möglichst unauffällig und fest im Mauerwerk.
- Ändere den Code regelmäßig und nach jedem Gast.
- Den Wohnungsschlüssel selbst solltest du nur dann hinterlegen, wenn es nicht anders geht.
Ein Schlüsseltresor innen für die Schlüssel von Auto, Keller oder Büro ist etwas anderes. Er ersetzt aber nicht die sichere Verwahrung des Wertschutzschrank-Schlüssels. Liegt der Tresorschlüssel in einem einfachen Schlüsselkasten im selben Raum, ist das kaum besser als auf dem Tisch. Modelle findest du unter Schlüsseltresore im Vergleich.
Feuerschutz ist kein Einbruchschutz
Ein feuerfester Dokumententresor schützt Papiere bei einem Brand. Nach EN 15659 LFS 30 P oder 60 P heißt das: Im Inneren bleibt es bei der Prüfung so kühl, dass Papier nicht verkohlt (etwa unter 170 °C). Für Datenträger braucht es eine DIS-Klasse mit deutlich niedrigeren Temperaturen. Eine Einbruchstufe ist damit nicht verbunden. Für die Versicherungssumme bei Bargeld und Schmuck zählt allein die Einbruchstufe. In meinem Vergleich haben von 24 feuerfesten Tresoren 8 keine zertifizierte Einbruchstufe. Wenn du beides willst, schau gezielt nach feuerfesten Tresoren mit Einbruchschutz.
Was der Markt hergibt: Stufen und Preise
Damit du einschätzen kannst, was eine versicherungsrelevante Stufe kostet, hier die Verteilung in meinen Vergleichen (Stand November 2026):
| Kategorie | Modelle | davon mit zertifizierter Stufe | Preisspanne | Median |
|---|---|---|---|---|
| Möbeltresore | 70 | 21 × S2, 1 × S1 | 23,99 € bis 1.999,95 € | 154,75 € |
| Wandtresore | 11 | 1 × Grad 0/N | 66,40 € bis 785,39 € | 142,99 € |
| Feuerfeste Tresore | 24 | 7 × Grad I, 3 × S2 | 43,99 € bis 1.952,61 € | 628,12 € |
| Wertschutzschränke | 30 | 2 × Grad 0/N, 19 × Grad I, 8 × Grad II | 380,45 € bis 4.059,95 € | 1.819,95 € |
Auffällig: Von den 70 Möbeltresoren haben 45 keine zertifizierte Stufe. Für eine Versicherung, die über die Grenzen für Wertsachen außerhalb eines Wertschutzschranks hinausgeht, kommen von diesen Modellen höchstens die mit Prüfzeichen infrage. Die Wertschutzschränke wiegen zwischen 44 und 336 kg, im Median 195,5 kg. Alle müssen nach Herstellerangabe verankert werden.
Für kleinere Summen: S2
Wenn es um ein paar tausend Euro an Schmuck, Bargeld und Dokumenten geht, ist ein Möbeltresor mit S2 nach EN 14450 oft der vernünftige Einstieg, vorausgesetzt, dein Versicherer erkennt die Stufe an. Die passenden Modelle findest du unter Möbeltresore mit Sicherheitsstufe S2.
-
Preis-Tipp
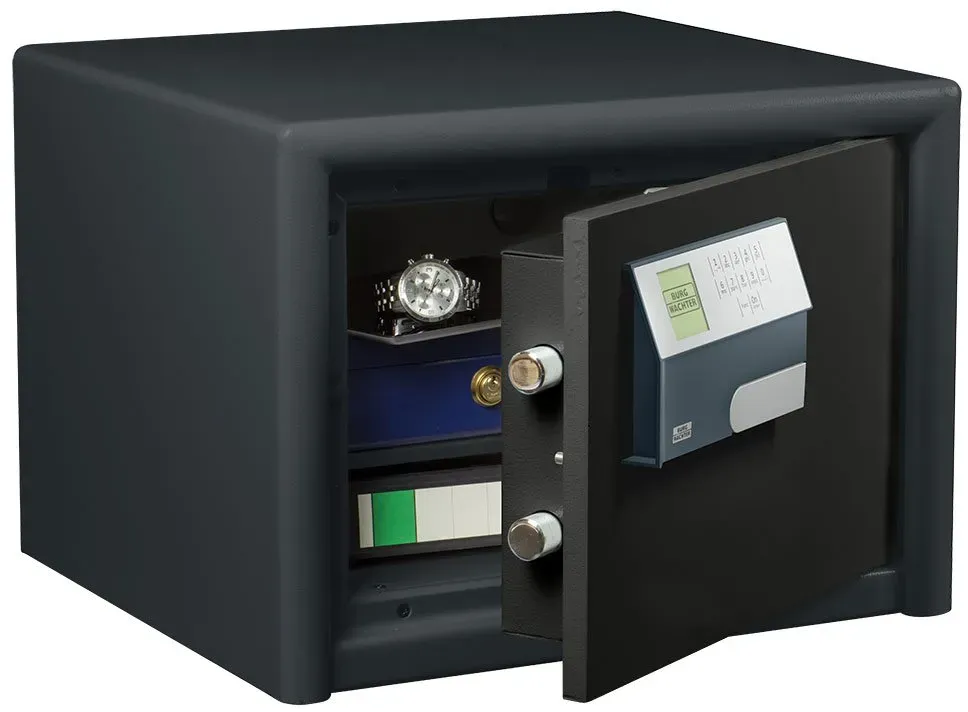
Burg Wächter CombiLine CL 420 E
Möbeltresor mit S2-Einbruchschutz, 30 Minuten Papier-Feuerschutz und Touch-Elektronikschloss
7,3/10- Sicherheitsstufe S2 (EN 14450)
- Schloss Elektronikschloss (Code)
- Volumen innen 27 l
- Einbruchschutz S2 und Papier-Feuerschutz LFS 30 P in einem Gerät
- Verankerungsbohrungen in Rückwand und Boden, Befestigungsmaterial liegt bei
- Elektronikschloss mit Admin- und Benutzercode, Öffnungshistorie und Sperrzeit
- Kein Platz für stehende A4-Ordner (Innenhöhe 24,5 cm)
- Feuerschutz nur für Papier, nicht für Datenträger
434,99 € bei Preis aktualisiert am 16.11.2026, 16:07 Uhr
Zum Angebot*
-
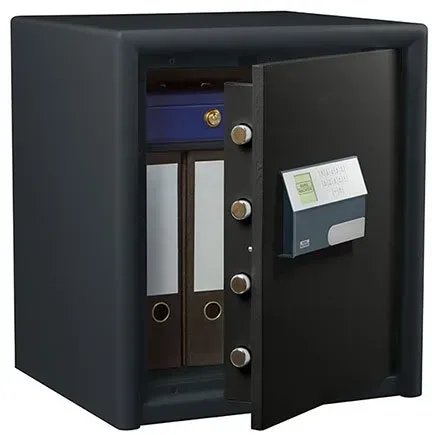
Burg Wächter CombiLine CL 440 E
S2-Möbeltresor mit 50 Litern, Elektronikschloss und Feuerschutz LFS 30 P
7,3/10- Sicherheitsstufe S2 (EN 14450)
- Schloss Elektronikschloss (Code)
- Volumen innen 50 l
- Stufe S2 und Feuerschutz LFS 30 P in einem Gerät
- Verankerung vorgebohrt, Befestigungsmaterial liegt bei
- Elektronikschloss mit zwei Codes, Öffnungshistorie und Sperrzeit
- Prüfstelle bzw. Plakette in den Quellen nicht genannt
- Feuerschutz nur für Papier, nicht für Datenträger
549,89 € bei
Preis aktualisiert am 16.11.2026, 16:08 Uhr
Zum Angebot*
-
Burg Wächter CombiLine CL 460 E
78-Liter-Möbeltresor mit Stufe S2, 30 Minuten Papierfeuerschutz und Touch-Elektronikschloss
7,3/10- Sicherheitsstufe S2 (EN 14450)
- Schloss Elektronikschloss (Code)
- Volumen innen 78 l
- Zwei Schutzarten in einem Gerät: S2 nach EN 14450 und LFS 30 P für Papier
- Großer Innenraum mit 78 l, A4-Ordner passen stehend
- Bohrungen und Befestigungsmaterial ab Werk
- S2 deckt bei Versicherern meist nur begrenzte Bargeld- und Wertsachensummen ab, für mehr braucht es EN 1143-1
- Feuerschutz gilt nur für Papier, nicht für Datenträger
895,00 € bei
Preis aktualisiert am 16.11.2026, 16:08 Uhr
Zum Angebot*
Für höhere Summen: Grad I und Grad II
Ab höheren fünfstelligen Beträgen führt meist kein Weg an einem Wertschutzschrank nach EN 1143-1 vorbei. In meinem Vergleich der Wertschutzschränke ist Grad I am häufigsten vertreten. Die Modelle stammen von Burg-Wächter und Phoenix. Wer mehr braucht, findet sie unter Widerstandsgrad II und höher.
-
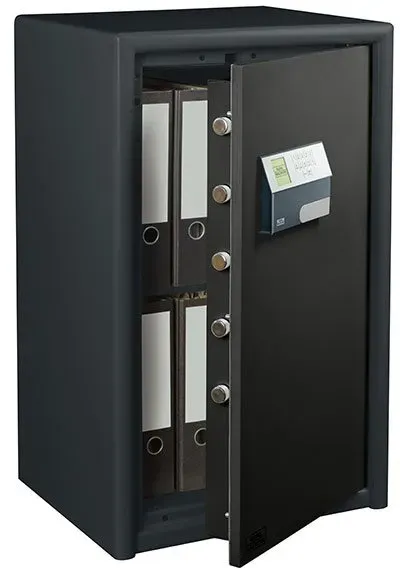
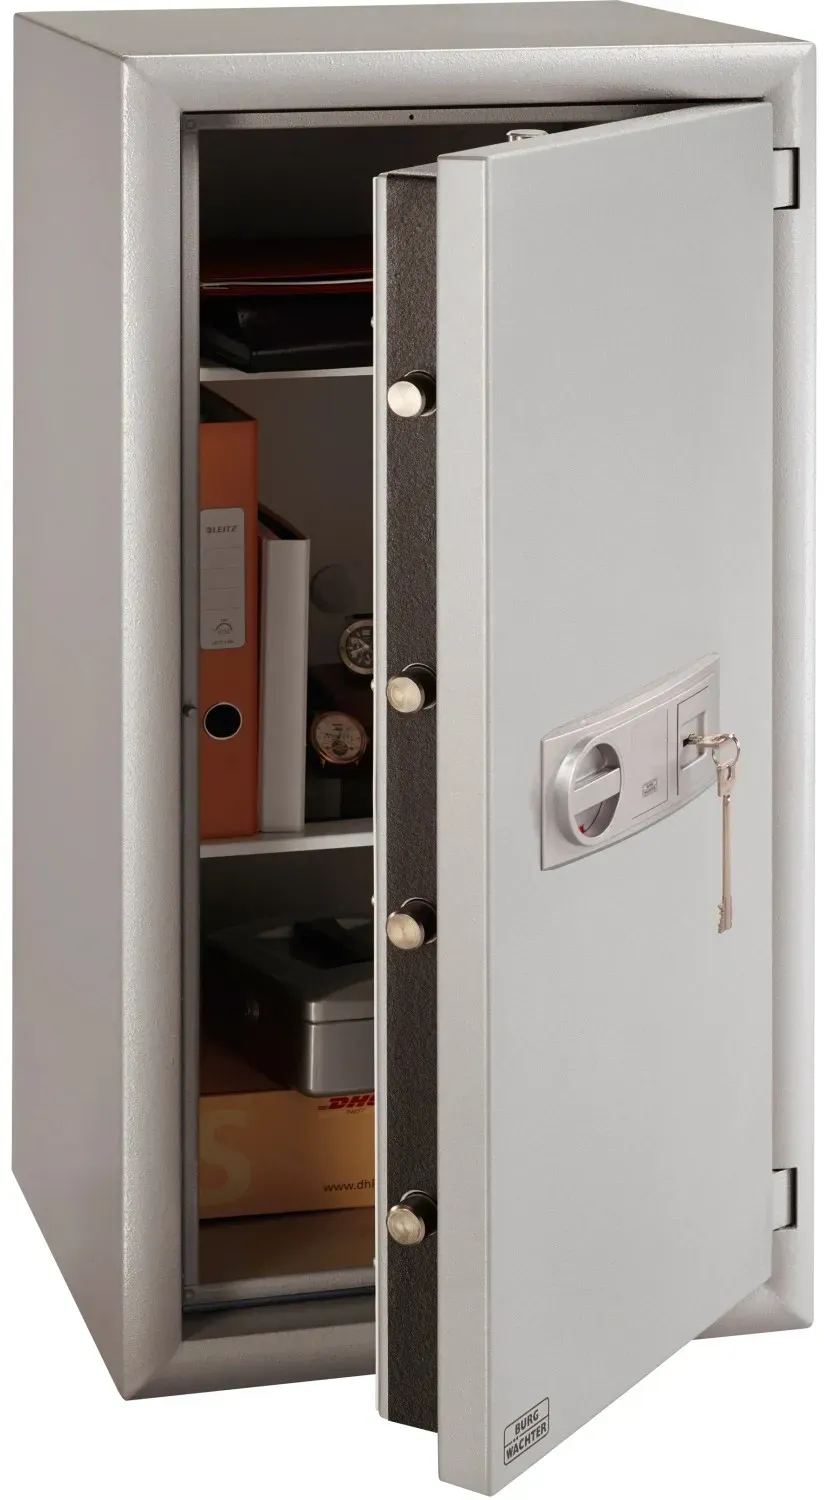
Burg Wächter Diplomat MTD 780 K
Wertschutzschrank Grad I mit 60 Minuten Papierfeuerschutz, Doppelbartschloss und 96 Litern Innenraum
7,5/10- Sicherheitsstufe Grad I (EN 1143-1)
- Feuerschutz 60 Minuten Papier (z. B. EN 15659 LFS 60 P, EN 1047-1 S 60 P)
- Schloss Schlüsselschloss
- Zertifizierter Einbruchschutz EN 1143-1 Grad I mit ECB•S/VdS-Überwachung
- Zusätzlich Feuerschutz nach EN 15659 für mindestens 60 Minuten (Papier)
- Doppelbartschloss bei Schlüsselverlust auf neue Schlüssel umstellbar
- Kein ausgewiesener Feuerschutz für Datenträger
- 186 kg erfordern Transportplanung und einen tragfähigen Boden
1.949,95 € bei Preis aktualisiert am 16.11.2026, 21:00 Uhr
Zum Angebot*
-
Preis-Tipp
Burg Wächter Diplomat MTD 750 E FP
Wertschutzschrank Grad I mit 60 Minuten Papier-Feuerschutz, Code- und Fingerprint-Öffnung
7,4/10- Sicherheitsstufe Grad I (EN 1143-1)
- Feuerschutz 60 Minuten Papier (z. B. EN 15659 LFS 60 P, EN 1047-1 S 60 P)
- Schloss Elektronikschloss (Code), Fingerabdruck
- Zertifizierter Einbruchschutz nach EN 1143-1 Grad I, ECB•S/VdS-überwacht
- Zusätzlich Feuerschutz LFS 60 P nach EN 15659
- Öffnung per Code oder Fingerprint, zehn Codes, Öffnungshistorie
- Feuerschutz nur für Papier, nicht für Datenträger
- Mit 38,5 l eher kompakter Innenraum, nur ein Fachboden
1.569,95 € bei
Preis aktualisiert am 16.11.2026, 21:00 Uhr
Zum Angebot*
-
Burg Wächter Diplomat MTD
Kompakter Wertschutzschrank mit EN 1143-1 Grad I, 60 Minuten Papier-Feuerschutz und Elektronikschloss
7,3/10- Sicherheitsstufe Grad I (EN 1143-1)
- Feuerschutz 60 Minuten Papier (z. B. EN 15659 LFS 60 P, EN 1047-1 S 60 P)
- Schloss Elektronikschloss (Code), Fingerabdruck
- Zertifizierter Einbruchschutz nach EN 1143-1 Grad I, ECB•S/VdS-überwacht
- Zusätzlich Feuerschutz LFS 60 P nach EN 15659
- Elektronikschloss mit Code und Fingerprint, mehrere Benutzercodes und Öffnungshistorie
- Feuerschutz nur für Papier, nicht für Datenträger
- 132 kg erfordern Planung bei Transport und Aufstellort
1.689,95 € bei
Preis aktualisiert am 16.11.2026, 21:00 Uhr
Zum Angebot*
Achte neben der Stufe auch auf die Innenmaße: Ein Grad-I-Schrank nützt dir wenig, wenn dein Schmuckkasten oder die A4-Ordner nicht hineinpassen und du einen Teil der Wertsachen doch draußen lassen musst. Aktuelle Preissenkungen siehst du auf der Seite Angebote.
So gehst du vor: Schritt für Schritt
- Bestand aufnehmen: Liste auf, was in den Tresor soll: Bargeld, Schmuck, Münzen, Dokumente. Schätze den Wert grob und mach Fotos.
- Vertrag lesen: Suche in deinen Hausratbedingungen die Abschnitte zu Wertsachen, Entschädigungsgrenzen und Sicherungsvorschriften.
- Schriftlich nachfragen: Schreib deinem Versicherer, welche Summe du einlagern willst, und frag, welche Stufe (z. B. EN 14450 S2 oder EN 1143-1 Grad I) er dafür verlangt, ob Verankerung Pflicht ist und ob ein höheres Wertsachenlimit nötig ist. Lass dir die Antwort per E-Mail oder Brief geben.
- Modell wählen: Achte auf Zertifikat und Prüfzeichen, Innenmaße, Gewicht und Schlossart. Prüfe vorher die Traglast des Aufstellorts.
- Fachgerecht verankern: Halte dich an die Montageanleitung und dokumentiere die Verankerung.
- Unterlagen sichern: Bewahre Zertifikat, Rechnung, Foto der Plakette, Inhaltsliste und die Bestätigung des Versicherers außerhalb des Tresors auf.
- Versicherungssumme anpassen: Wenn der Wert deiner Wertsachen steigt, melde das und lass die Summe bzw. das Wertsachenlimit anheben.
Mein Fazit
Ein Tresor erhöht deinen Versicherungsschutz nur dann, wenn drei Dinge zusammenpassen: eine zertifizierte Stufe, die dein Versicherer anerkennt, eine korrekte Verankerung und ein sorgsamer Umgang mit Schlüssel und Code. Die Tabellen mit Richtwerten helfen dir bei der Vorauswahl. Die Entscheidung fällt aber mit der schriftlichen Antwort deines Versicherers. Diese Mail kostet dich zehn Minuten und kann im Schadenfall entscheidend sein.
Häufige Fragen
Welche Sicherheitsstufe verlangt die Hausratversicherung?
Eine feste Stufe gibt es nicht. Das hängt davon ab, welche Summe du einlagern willst und was in deinem Vertrag steht. Für kleinere Beträge erkennen manche Versicherer EN 14450 S2 an. Für höhere Summen wird meist ein Wertschutzschrank nach EN 1143-1 ab Grad 0 oder Grad I verlangt. Frag vor dem Kauf schriftlich nach. Die Stufen erkläre ich unter Tresor-Sicherheitsstufen.
Wie viel Bargeld ist im Tresor versichert?
Das legt dein Versicherer fest. Außerhalb eines anerkannten Wertschutzschranks nennen ältere GDV-Musterbedingungen für Bargeld etwa 1.500 €. Im Tresor gilt die Summe, die für die jeweilige Stufe vereinbart ist. Für Bargeld sind die Grenzen oft enger als für Schmuck. Verbindlich sind nur deine eigenen Bedingungen bzw. eine schriftliche Bestätigung.
Muss der Tresor für die Versicherung verankert sein?
In aller Regel ja, wenn er unter 1.000 kg wiegt. Die Hersteller schreiben die Verankerung für die Zertifizierung vor, und die Versicherer übernehmen das meistens. Ohne Verankerung zahlt der Versicherer im Schadenfall unter Umständen nur die niedrigen Grenzen für Wertsachen außerhalb eines Wertschutzschranks. Wie du richtig verankerst, steht unter Tresor verankern.
Zahlt die Versicherung, wenn der Schlüssel neben dem Tresor lag?
Darauf solltest du dich nicht verlassen. Öffnet ein Täter den Tresor mit dem gefundenen Schlüssel, liegt je nach Bedingungen kein versicherter Einbruch am Tresor vor, oder der Versicherer wertet das als grob fahrlässig und kürzt die Leistung bis hin zur vollständigen Ablehnung. Bewahre Schlüssel und Code nie im selben Raum auf.
Reicht ein Tresor ohne Prüfzeichen für die Versicherung?
Meist nicht. Ohne Zertifikat nach EN 14450 oder EN 1143-1 gelten die Sachen darin für den Versicherer in der Regel als „außerhalb eines Wertschutzschranks“. Achte auf die Plakette in der Tür, zum Beispiel bei Möbeltresoren mit S2 oder Wertschutzschränken.
Ist ein Schlüsselsafe an der Haustür versichert?
Kläre das vor der Montage mit deinem Versicherer. Wer den Code herausfindet, kommt ohne Einbruchspuren ins Haus, und das kann den Versicherungsschutz gefährden. Viele Schlüsselsafes für außen haben kein Prüfzeichen.