Bankschließfach oder Tresor zu Hause: Was eignet sich wofür?
Schließfach oder eigener Tresor? Ich vergleiche Zugang, Sicherheit, Versicherung, Kostenbestandteile, Verfügbarkeit, Diskretion und den Erbfall und zeige, was wohin gehört.
Ich bin Softwareentwickler und beschäftige mich beruflich jeden Tag mit Sicherheit – nur eben digital. Für diese Seite habe ich mich in Normen, Prüfstellen und Versicherungsbedingungen rund um Tresore eingearbeitet. Die Tresore teste ich nicht selbst: Ich vergleiche Herstellerangaben, Zertifikate und Preise und erkläre, worauf es beim Kauf ankommt.
Ein Bankschließfach passt für Wertsachen, die du selten brauchst und die viel wert sind, etwa Erbstücke, Edelmetall oder Originalurkunden. Voraussetzung ist, dass du den Inhalt über die Bank oder deine Hausratversicherung eigens absicherst. Ein zertifizierter, verankerter Tresor zu Hause ist besser für alles, an das du jederzeit herankommen musst. Viele fahren am besten mit beidem.
Welche Lösung für dich passt, hängt weniger von der Frage „sicherer oder nicht“ ab. Entscheidend ist, wie oft du an die Sachen musst, wie viel sie wert sind und was deine Versicherung tatsächlich abdeckt. Ich gehe die Punkte der Reihe nach durch.
Die Unterschiede auf einen Blick
| Kriterium | Bankschließfach | Tresor zu Hause |
|---|---|---|
| Zugang | nur zu den Öffnungszeiten der Filiale, oft mit Termin | jederzeit, auch nachts und am Wochenende |
| Einbruchschutz | Tresorraum, Alarmanlage, Zutrittskontrolle | je nach Norm: von keiner Stufe bis EN 1143-1 Grad II und höher |
| Feuerschutz | Tresorraum baulich geschützt | nur mit geprüftem Feuerschutz (z. B. EN 15659 LFS 30 P/60 P) |
| Versicherung des Inhalts | meist nicht automatisch; Bankversicherung oder Hausrat-Zusatzbaustein nötig | über die Hausratversicherung, Höhe abhängig von Stufe und Bedingungen |
| Kosten | laufende Jahresmiete plus Nebenkosten | einmalige Anschaffung plus Montage |
| Verfügbarkeit | Banken bauen Schließfächer ab, teils Wartelisten | immer verfügbar, Grenzen setzen nur Platz und Traglast |
| Diskretion | Bank kennt dich als Mieter, nicht den Inhalt | niemand weiß davon, solange du es für dich behältst |
| Erbfall | Zugang meist erst mit Erbschein oder Vollmacht | Erben brauchen Code oder Schlüssel |
Zugang: Öffnungszeiten gegen jederzeit
Das ist der Punkt, an dem sich die meisten im Alltag entscheiden. An dein Schließfach kommst du nur, wenn die Filiale geöffnet hat. Viele Banken verlangen inzwischen einen Termin. Steht eine Reise an und du brauchst den Reisepass, der im Schließfach liegt, wird es am Freitagabend knapp.
Ein Tresor zu Hause steht dir rund um die Uhr zur Verfügung. Das ist praktisch für alles, was du regelmäßig nutzt:
- Ausweise, Reisepässe, Fahrzeugpapiere
- Schmuck, den du ab und zu trägst
- Bargeld für den Notfall
- Sicherungskopien auf Festplatte oder USB-Stick
- Ersatzschlüssel
Umgekehrt gilt: Was du nur alle paar Jahre in die Hand nimmst, verliert durch die eingeschränkten Öffnungszeiten nichts.
Sicherheit: Tresorraum gegen Tresor im Wohnzimmer
Ein Schließfach liegt in einem Tresorraum. Der ist mit Alarmanlage, Videoüberwachung und Zutrittskontrolle gesichert und baulich deutlich stärker als jeder Tresor, den du in eine Wohnung stellen kannst. Gegen den typischen Wohnungseinbrecher, der in wenigen Minuten wieder weg sein will, ist das Schließfach klar im Vorteil.
Absolut sicher ist es trotzdem nicht. In Deutschland gab es mehrfach Einbrüche in Schließfachanlagen, über die breit berichtet wurde. Dabei wurden auf einen Schlag sehr viele Fächer geleert. Ob die Betroffenen entschädigt wurden, hing vor allem davon ab, ob ihr Inhalt versichert war.
Zu Hause hängt die Sicherheit direkt an der Norm und am Aufstellen:
- EN 14450 S1/S2: leichte Möbeltresore, gedacht für geringere Werte. Von den 70 Möbeltresoren in meinem Vergleich haben 45 gar keine zertifizierte Stufe, 21 tragen S2 (Stand November 2026).
- EN 1143-1 ab Grad 0/N: Wertschutzschränke mit geprüftem Einbruchwiderstand. Die Grade I, II und höher sind von Versicherern deutlich höher anerkannt.
- Zertifikat statt Werbewort: Was eine Stufe bedeutet, steht nur auf dem Zertifikat bzw. der Plakette in der Tür, z. B. von VdS oder ECB•S. „Einbruchsicher“ ohne Normangabe sagt nichts.
- Verankerung: Tresore unter 1.000 kg müssen laut Herstellerangabe meist am Boden oder an der Wand verankert werden. Sonst trägt man sie einfach weg, und Zertifikat wie Versicherungsschutz können wackeln.
Ein verankerter Wertschutzschrank nach EN 1143-1 ist ein ernsthaftes Hindernis. Ein unzertifizierter Möbeltresor für 50 Euro hält vor allem Gelegenheitsdiebe und neugierige Mitbewohner auf.
Versicherung: Hier liegen die meisten falsch
Viele gehen davon aus, dass der Inhalt eines Bankschließfachs automatisch versichert ist. Das stimmt in der Regel nicht. Die Verbraucherzentralen weisen darauf hin, dass die Bank den Inhalt nicht kennt und grundsätzlich nur haftet, wenn sie selbst ein Verschulden trifft. Manche Banken bieten eine Grunddeckung im Mietpreis an oder verkaufen eine Zusatzversicherung. Wie hoch die ist und was sie ausschließt, steht im Schließfachvertrag.
Deine Möglichkeiten:
- Schließfachvertrag lesen: Gibt es eine Grunddeckung? Bis zu welcher Summe? Für welche Schäden (Einbruch, Raub, Feuer, Wasser)?
- Zusatzversicherung der Bank: Häufig in Stufen nach Versicherungssumme buchbar.
- Hausratversicherung: Viele Tarife bieten einen Baustein für Wertsachen im Bankschließfach. Frag gezielt danach, denn ohne diesen Baustein gilt das Schließfach nicht als Teil deiner Wohnung.
- Inhalt dokumentieren: Fotos, Kaufbelege, Gutachten. Im Schadenfall musst du nachweisen, was drin war. Bewahre die Liste nicht im Schließfach selbst auf.
Beim Tresor zu Hause regelt die Hausratversicherung, wie viel Bargeld und Wertsachen versichert sind. Die Grenzen hängen davon ab, ob die Sachen in einem anerkannten Tresor liegen und welche Stufe er hat. Die Musterbedingungen des Gesamtverbands der Versicherer (GDV) begrenzen Wertsachen auf einen Anteil der Versicherungssumme und Bargeld außerhalb eines Tresors auf einen deutlich niedrigeren Betrag. Was bei dir gilt, steht allein in deinen eigenen Bedingungen. Zum Weiterlesen: Tresor und Versicherung: Welche Stufe für welche Summe.
Mein Rat: Ruf vor dem Kauf eines Tresors oder der Anmietung eines Schließfachs bei deinem Versicherer an. Lass dir schriftlich geben, welche Summe in welcher Lösung versichert ist und ob Verankerung oder eine bestimmte Stufe vorausgesetzt werden.
Kosten: Bestandteile statt Preisschild
Für Schließfächer nenne ich bewusst keine Preise. Sie unterscheiden sich von Bank zu Bank und von Region zu Region stark und ändern sich häufig. Vergleichen kannst du aber die Bestandteile.
Beim Bankschließfach
- Jahresmiete, gestaffelt nach Fachgröße
- Versicherung: Grunddeckung inklusive oder Aufpreis für höhere Summen
- teils die Bedingung, ein Konto bei der Bank zu führen, mit dessen Gebühren
- Kaution oder Kosten bei Schlüsselverlust (Austausch des Schlosses)
- Fahrtkosten und Zeit für jeden Besuch
Beim Tresor zu Hause
- einmalige Anschaffung, je nach Stufe und Größe
- Lieferung, bei schweren Tresoren oft bis in die Wohnung extra
- Verankerung, selbst oder durch einen Fachbetrieb
- ggf. höhere Prämie, wenn du die Wertsachengrenze in der Hausrat anhebst
- Batterien beim Elektronikschloss
Zur Orientierung die Preisspannen aus meinen Vergleichen (Stand November 2026):
| Kategorie | Modelle | Preisspanne | Median | typische Stufe |
|---|---|---|---|---|
| Möbeltresore | 70 | 23,99 € bis 1.999,95 € | 154,75 € | keine oder EN 14450 S1/S2 |
| Wandtresore | 11 | 66,40 € bis 785,39 € | 142,99 € | überwiegend ohne Zertifikat |
| Feuerfeste Tresore | 24 | 43,99 € bis 1.952,61 € | 628,12 € | Feuerschutz, teils Grad I oder S2 |
| Wertschutzschränke | 30 | 380,45 € bis 4.059,95 € | 1.819,95 € | EN 1143-1 Grad 0/N bis II |
Die Rechnung ist einfach: Ein Tresor kostet einmal und dann nur noch wenig, ein Schließfach kostet jedes Jahr wieder. Über zehn oder zwanzig Jahre lohnt es sich, beides mit den echten Angeboten deiner Bank durchzurechnen. Aktuelle Preissenkungen findest du auf der Seite Tresor-Angebote.
Verfügbarkeit: Banken bauen Schließfächer ab
Mit jeder geschlossenen Filiale verschwinden auch Schließfachanlagen. Manche Banken bieten neue Fächer nur noch Bestandskunden an, führen Wartelisten oder haben das Angebot ganz eingestellt. Bestehende Verträge können gekündigt oder in eine andere, oft weiter entfernte Filiale verlegt werden.
Bevor du dich auf ein Schließfach verlässt, frag nach:
- Gibt es überhaupt freie Fächer in der Größe, die du brauchst?
- Was passiert mit dem Fach, wenn die Filiale schließt?
- Wie lang ist die Kündigungsfrist der Bank?
- Wie weit ist die nächste Filiale mit Schließfächern entfernt?
Ein Tresor zu Hause hängt nicht von der Filialpolitik deiner Bank ab. Begrenzt wird er nur durch Platz, Treppenhaus und die Traglast des Bodens. Ein Wertschutzschrank wiegt in meinem Vergleich zwischen 44 und 336 kg, im Median 195,5 kg (Stand November 2026). Bei schweren Modellen in Altbauten und auf Holzbalkendecken lohnt ein Blick auf die Statik.
Diskretion: Wer weiß was?
Die Bank kennt dich als Mieter des Fachs, aber nicht den Inhalt. Du öffnest das Fach allein in einer Kabine. Dass du ein Schließfach hast, ist allerdings aktenkundig. Im Erbfall erfahren davon auch Behörden, mehr dazu im nächsten Abschnitt.
Beim Tresor zu Hause weiß niemand etwas, solange du es für dich behältst. Die Schwachstellen sind andere:
- Lieferanten und Monteure sehen den Tresor.
- Leere Kartons vor der Haustür verraten den Kauf.
- Gespräche mit Nachbarn oder Posts in sozialen Medien machen ihn bekannt.
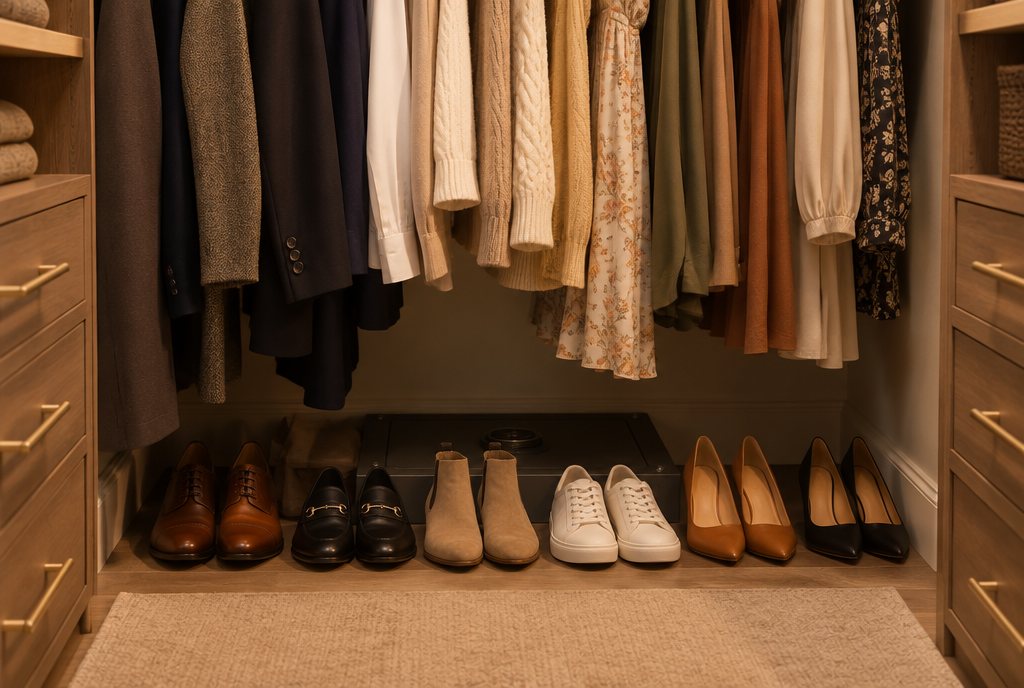
Stell den Tresor unauffällig auf, etwa im Schrank oder als Wandtresor hinter einem Möbelstück, und erzähl nur denen davon, die es wissen müssen.
Erbfall: Wie kommen Angehörige an den Inhalt?
Beim Schließfach ist der Erbfall klar geregelt, aber oft langsam. Stirbt der Mieter, sperrt die Bank das Fach in der Regel, bis sich die Erben ausweisen, typischerweise mit Erbschein oder notariellem Testament samt Eröffnungsprotokoll. Banken sind gegenüber dem Finanzamt meldepflichtig, wenn ein Verstorbener bei ihnen Vermögen oder ein Schließfach hatte. Schneller geht es mit einer Vollmacht, die über den Tod hinaus gilt. Sie lässt sich meist direkt bei der Bank für das Schließfach einrichten.
Beim Tresor zu Hause ist das Problem praktischer Natur: Die Erben müssen ihn öffnen können.
- Hinterlege Code oder Zweitschlüssel bei einer Vertrauensperson oder in einem Notfallordner, aber nie im selben Raum wie den Tresor.
- Bewahre Rechnung und Seriennummer auf. Ohne Eigentumsnachweis hilft weder der Hersteller mit einer Notöffnung noch ein seriöser Fachbetrieb.
- Notiere, was im Tresor liegt. Das erleichtert den Erben den Überblick und dir den Nachweis bei der Versicherung.
Was gehört ins Schließfach, was in den Tresor?
Eher ins Bankschließfach
- Erbstücke und Schmuck, die du selten trägst
- Goldbarren, Münzen und andere Edelmetalle in größerem Umfang
- Originale wichtiger Urkunden, die du kaum brauchst (z. B. Grundbuchunterlagen, Verträge)
- eine zweite Sicherungskopie deiner wichtigsten Daten als Schutz vor Feuer und Wasser zu Hause
- Sammlungen mit hohem Wert, etwa Briefmarken oder Uhren, die du nicht täglich nutzt
Eher in den Tresor zu Hause
- Ausweise, Reisepässe, Fahrzeugbriefe
- Schmuck und Uhren, die du regelmäßig trägst
- Notfallbargeld in der Höhe, die deine Hausrat für den Tresor abdeckt
- Datenträger mit Backups, dafür in einem Tresor mit Datenträgerschutz
- Kopien wichtiger Dokumente und dein Notfallordner
- Schusswaffen und Munition: Die gehören nach Waffenrecht in ein entsprechend zertifiziertes Behältnis zu Hause. Welche Anforderungen für deine Waffen gelten, klärst du mit deiner Waffenbehörde.
Ein Hinweis zum Testament: Ein handschriftliches Testament im eigenen Schließfach findet unter Umständen niemand rechtzeitig. Sicherer ist die amtliche Verwahrung beim Nachlassgericht.
Wenn du dich für einen Tresor zu Hause entscheidest
Dann achte auf diese Punkte. Ausführlich erkläre ich sie im Ratgeber Tresor für zu Hause: So findest du den richtigen.
- Stufe passend zum Wert: Für Papiere und kleine Beträge reicht oft EN 14450 S2, z. B. aus den Möbeltresoren mit S2. Für Schmuck und größere Summen beginnt der sinnvolle Bereich bei EN 1143-1, etwa bei den Tresoren mit Widerstandsgrad I.
- Feuerschutz getrennt prüfen: Papier verkohlt ab etwa 170 °C, Datenträger brauchen im Inneren unter etwa 50 °C (DIS-Klassen). Feuerfeste Dokumententresore haben oft keine oder nur eine geringe Einbruchstufe. Wer beides will, schaut bei den feuerfesten Tresoren mit Einbruchschutz.
- Verankern: wie vom Hersteller angegeben, am Boden oder an der Wand. Ohne Verankerung gilt das Zertifikat meist nicht, und der Versicherer kann sich darauf berufen.
- Schloss wählen: Ein Doppelbartschlüssel braucht keine Batterie, der Schlüssel muss aber gut versteckt werden. Ein Elektronikschloss braucht regelmäßige Batteriewechsel. Ein Fingerabdruckschloss ist schnell, braucht aber immer einen zweiten Öffnungsweg. Vergessenen Code klärt nur der Hersteller oder ein Fachbetrieb, beide gegen Eigentumsnachweis.
- Innenmaße prüfen: Achte auf die Innenmaße, nicht die Außenmaße. In meinem Möbeltresor-Vergleich passt nur in 18 von 70 Modellen ein A4-Ordner, in 9 ein Notebook (Stand November 2026).
Wertschutzschränke mit Grad I nach EN 1143-1 aus meinem Vergleich:
-
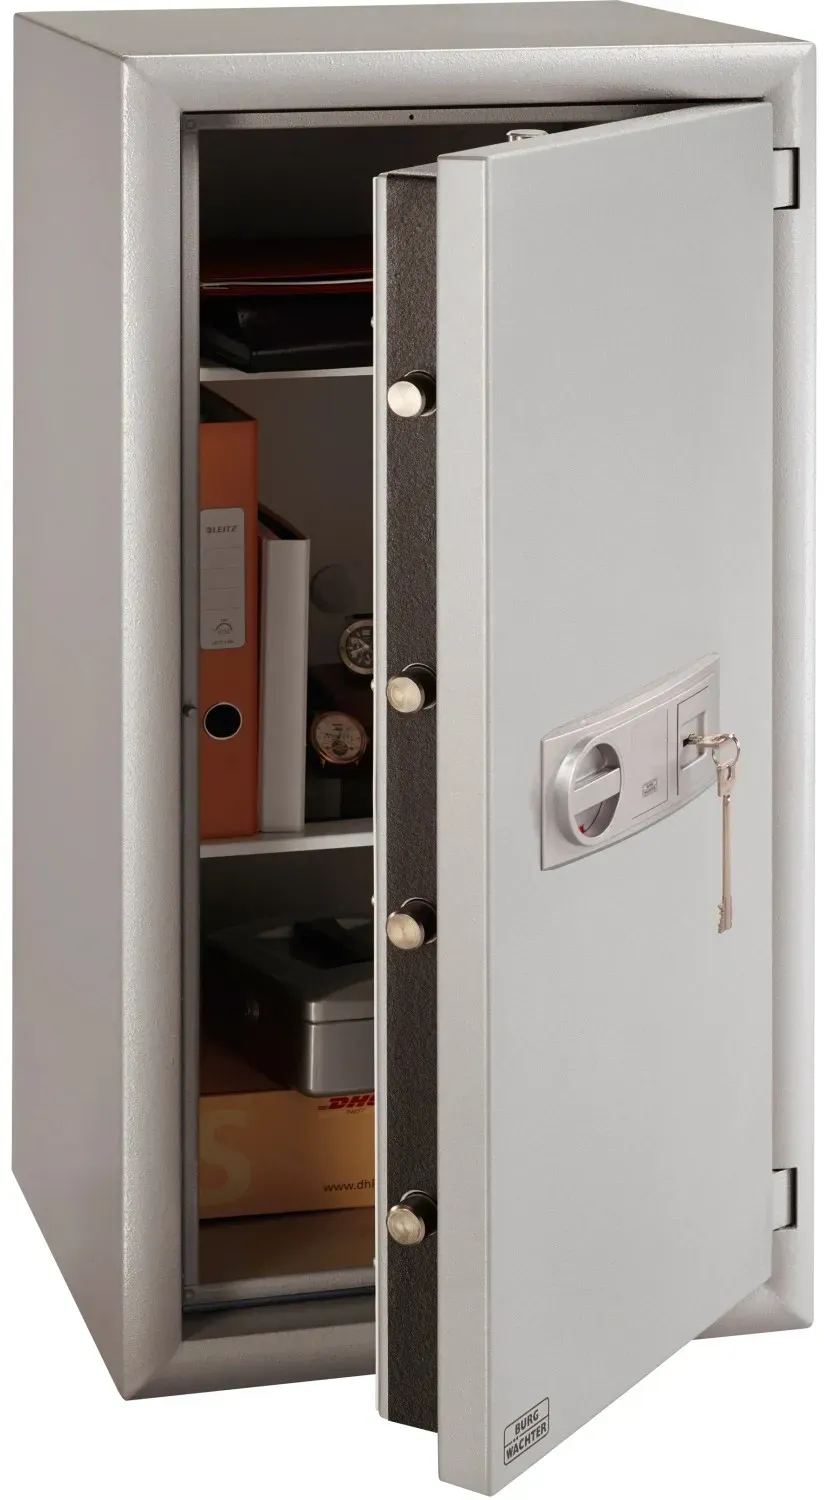
Burg Wächter Diplomat MTD 780 K
Wertschutzschrank Grad I mit 60 Minuten Papierfeuerschutz, Doppelbartschloss und 96 Litern Innenraum
7,5/10- Sicherheitsstufe Grad I (EN 1143-1)
- Feuerschutz 60 Minuten Papier (z. B. EN 15659 LFS 60 P, EN 1047-1 S 60 P)
- Schloss Schlüsselschloss
- Zertifizierter Einbruchschutz EN 1143-1 Grad I mit ECB•S/VdS-Überwachung
- Zusätzlich Feuerschutz nach EN 15659 für mindestens 60 Minuten (Papier)
- Doppelbartschloss bei Schlüsselverlust auf neue Schlüssel umstellbar
- Kein ausgewiesener Feuerschutz für Datenträger
- 186 kg erfordern Transportplanung und einen tragfähigen Boden
1.949,95 € bei Preis aktualisiert am 16.11.2026, 21:00 Uhr
Zum Angebot*
-
Preis-Tipp
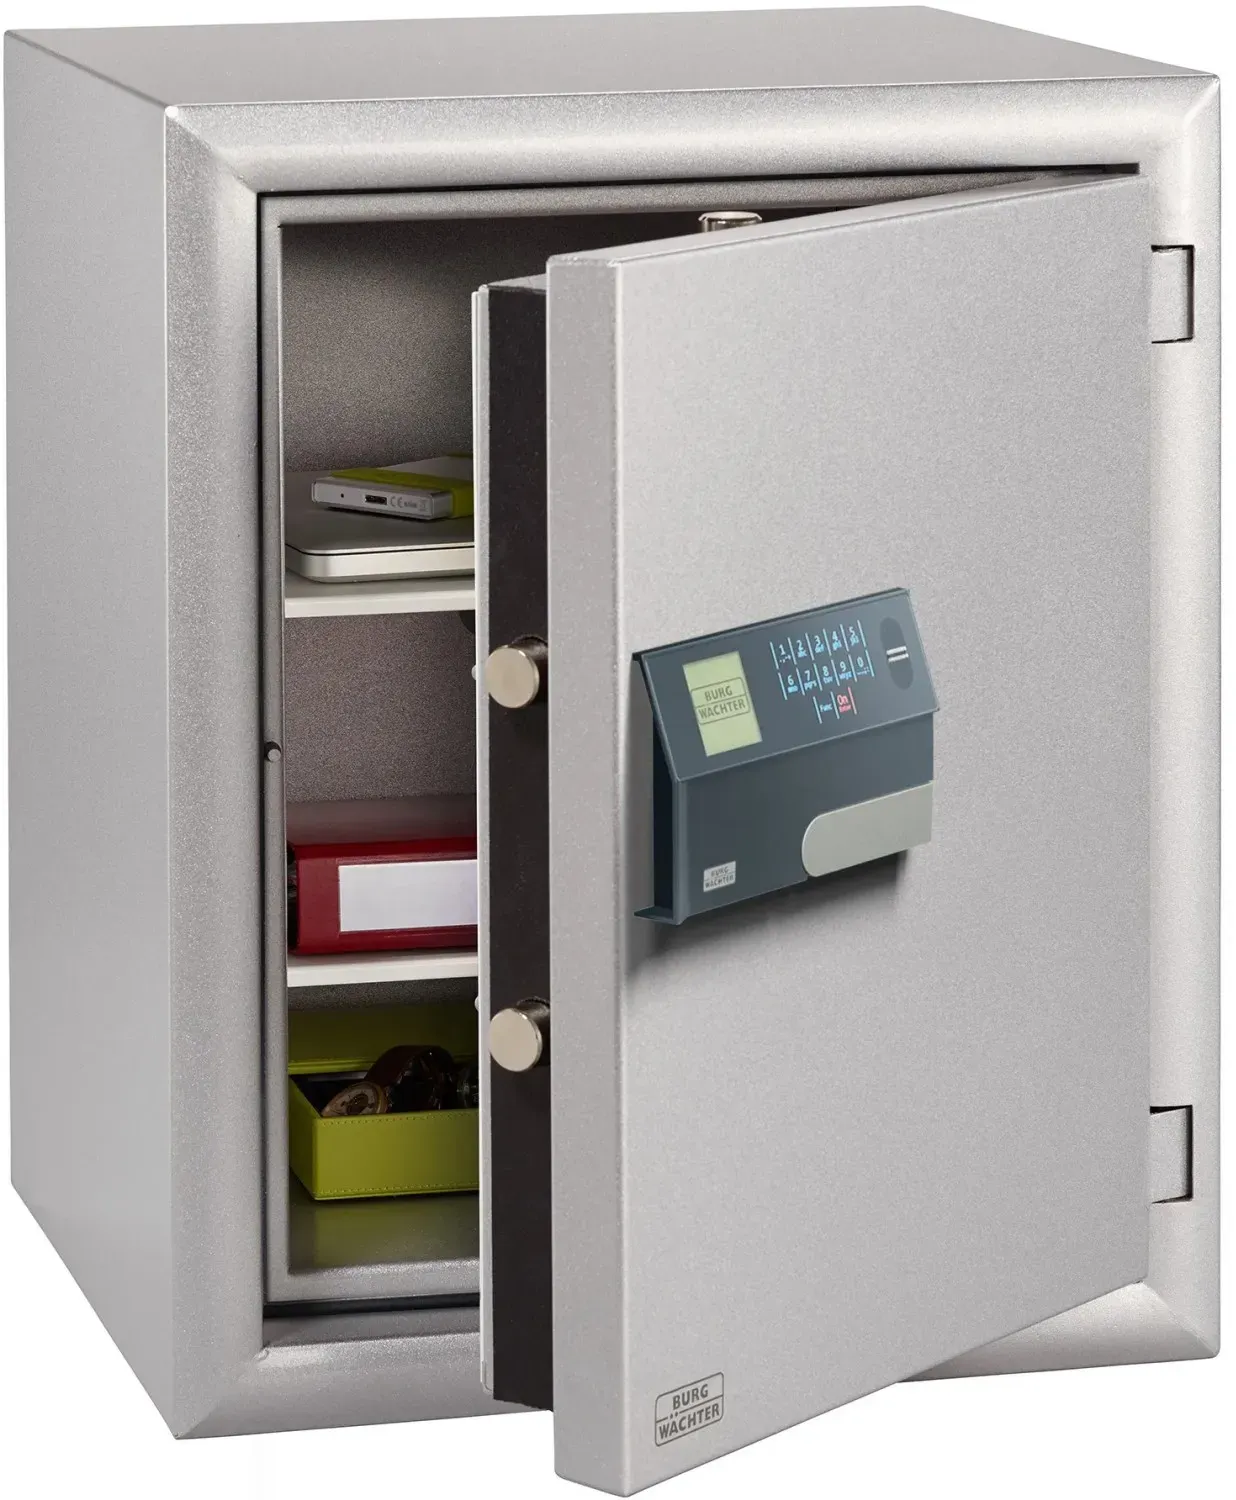
Burg Wächter Diplomat MTD 750 E FP
Wertschutzschrank Grad I mit 60 Minuten Papier-Feuerschutz, Code- und Fingerprint-Öffnung
7,4/10- Sicherheitsstufe Grad I (EN 1143-1)
- Feuerschutz 60 Minuten Papier (z. B. EN 15659 LFS 60 P, EN 1047-1 S 60 P)
- Schloss Elektronikschloss (Code), Fingerabdruck
- Zertifizierter Einbruchschutz nach EN 1143-1 Grad I, ECB•S/VdS-überwacht
- Zusätzlich Feuerschutz LFS 60 P nach EN 15659
- Öffnung per Code oder Fingerprint, zehn Codes, Öffnungshistorie
- Feuerschutz nur für Papier, nicht für Datenträger
- Mit 38,5 l eher kompakter Innenraum, nur ein Fachboden
1.569,95 € bei
Preis aktualisiert am 16.11.2026, 21:00 Uhr
Zum Angebot*
-
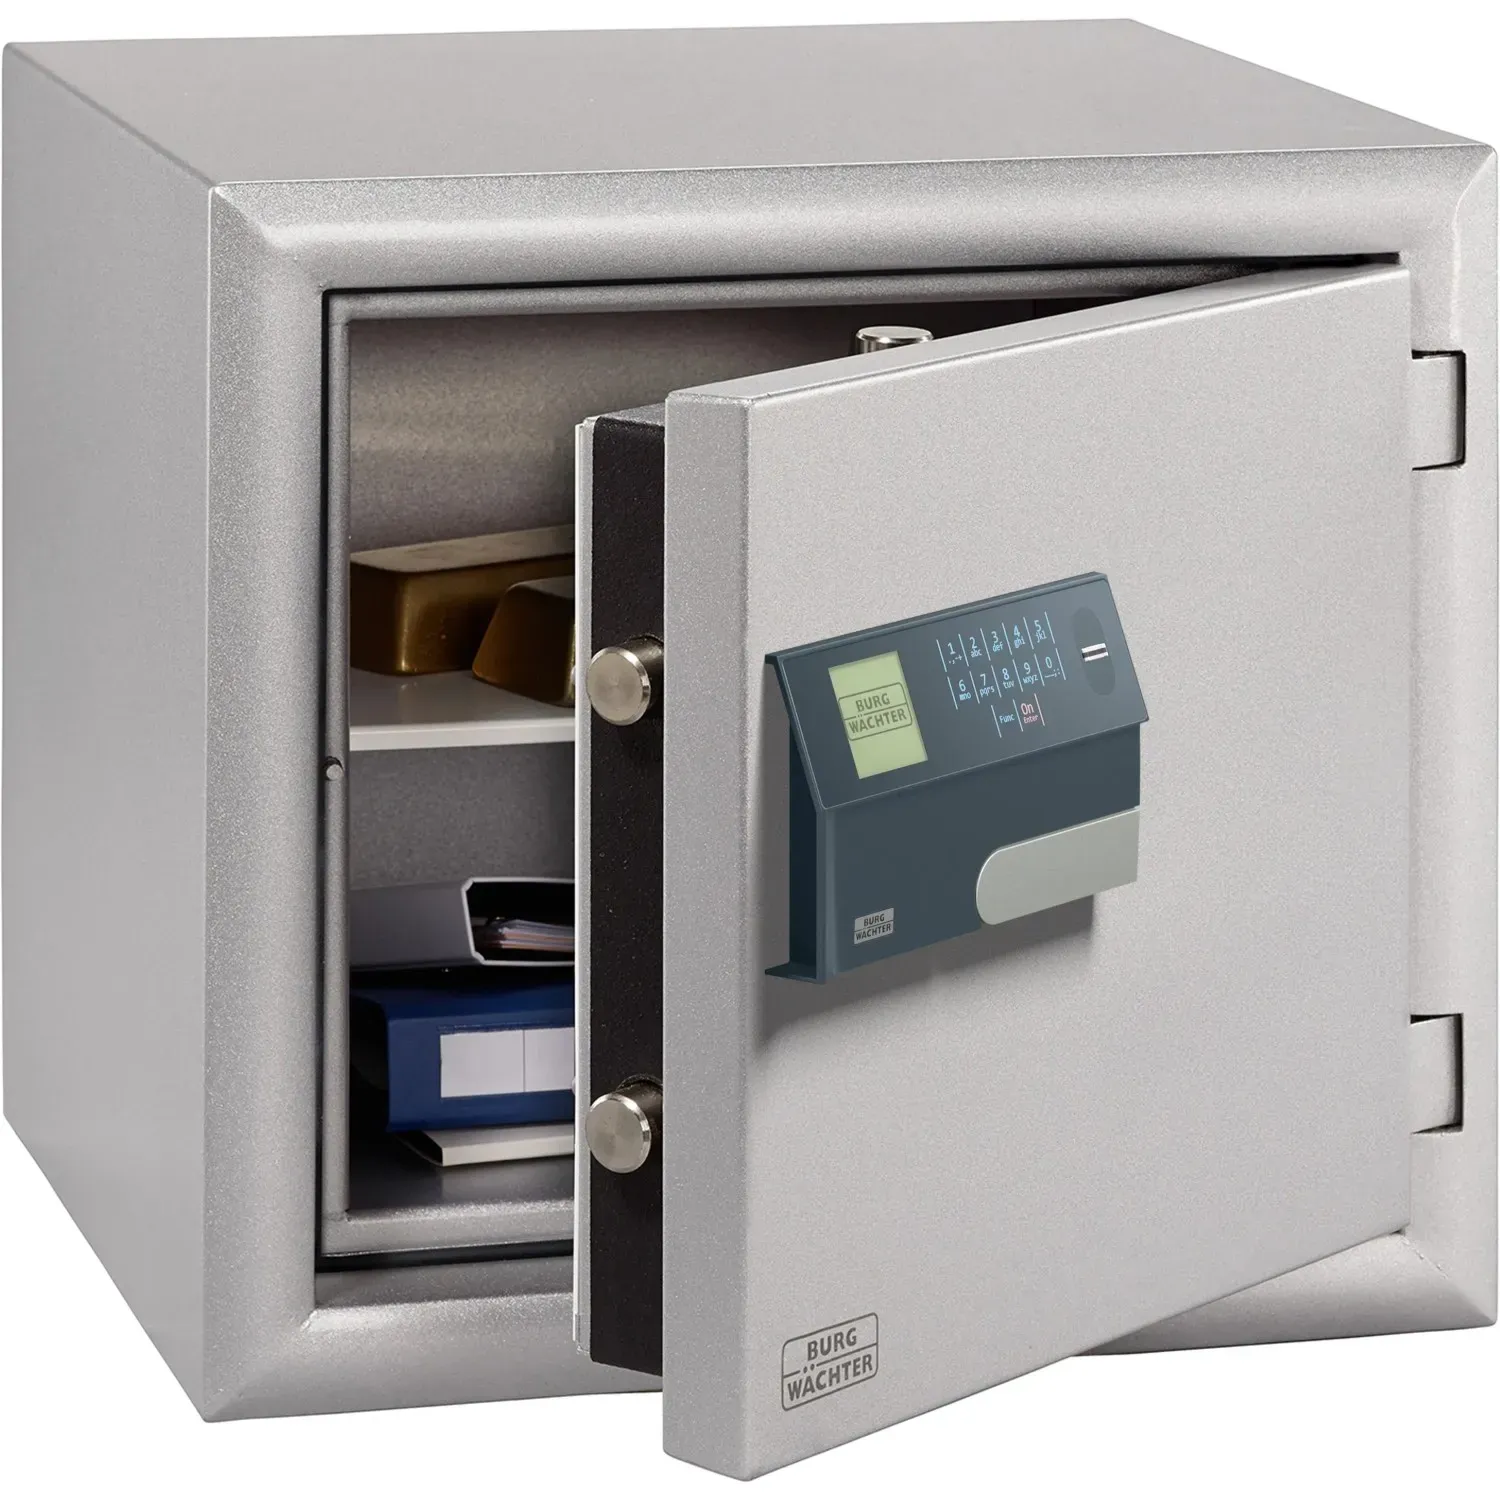
Burg Wächter Diplomat MTD
Kompakter Wertschutzschrank mit EN 1143-1 Grad I, 60 Minuten Papier-Feuerschutz und Elektronikschloss
7,3/10- Sicherheitsstufe Grad I (EN 1143-1)
- Feuerschutz 60 Minuten Papier (z. B. EN 15659 LFS 60 P, EN 1047-1 S 60 P)
- Schloss Elektronikschloss (Code), Fingerabdruck
- Zertifizierter Einbruchschutz nach EN 1143-1 Grad I, ECB•S/VdS-überwacht
- Zusätzlich Feuerschutz LFS 60 P nach EN 15659
- Elektronikschloss mit Code und Fingerprint, mehrere Benutzercodes und Öffnungshistorie
- Feuerschutz nur für Papier, nicht für Datenträger
- 132 kg erfordern Planung bei Transport und Aufstellort
1.689,95 € bei
Preis aktualisiert am 16.11.2026, 21:00 Uhr
Zum Angebot*
Feuerfeste Modelle, die zusätzlich eine Einbruchstufe haben:
-
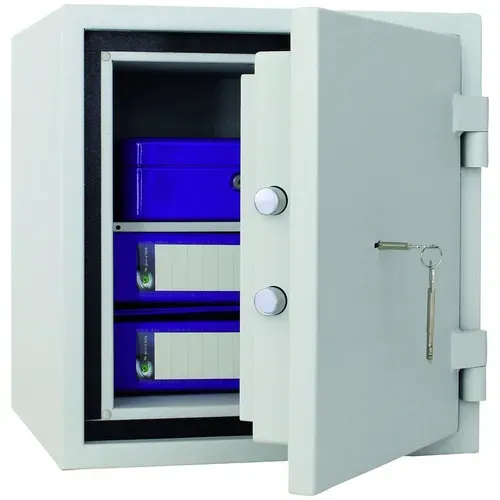
Rottner FireSafe 40 DB
Kompakter Feuerschutztresor mit LFS 30 P und Einbruchstufe S2 nach EN 14450
6,8/10- Feuerschutz 30 Minuten Papier (z. B. EN 15659 LFS 30 P)
- Sicherheitsstufe S2 (EN 14450)
- Schloss Schlüsselschloss
- Feuerschutz und Einbruchschutz jeweils mit Norm belegt (EN 15659 LFS 30 P, EN 14450 S2)
- Zertifizierung über ECB•S laut Hersteller
- Massive Wand- und Türstärken, 3-seitige Bolzenverriegelung, Aufbohrschutz
- Feuerschutz nur 30 Minuten und nur für Papier, nicht für Datenträger
- Kein Wasser- bzw. Löschwasserschutz angegeben
649,00 € bei Preis aktualisiert am 16.11.2026, 21:00 Uhr
Zum Angebot*
-
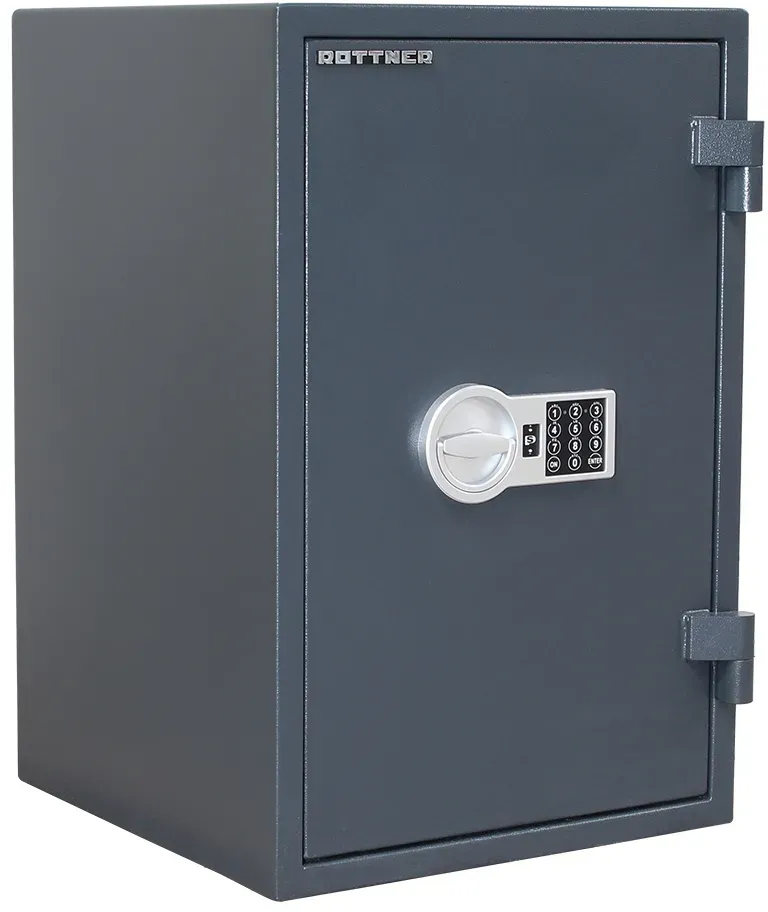
Rottner Fire Hero 65
Feuerschutz LFS 30 P und Einbruchschutz Grad 1 in einem Gehäuse, mit Elektronikschloss
6,8/10- Feuerschutz 30 Minuten Papier (z. B. EN 15659 LFS 30 P)
- Sicherheitsstufe Grad I (EN 1143-1)
- Schloss Elektronikschloss (Code)
- Feuerschutz nach EN 15659 LFS 30 P
- Einbruchschutz nach EN 1143-1 Grad 1, nicht nur S1/S2
- Elektronikschloss ohne Schlüsselverwaltung
- Feuerschutz nur für Papier, nicht für Datenträger
- Maße, Volumen und Gewicht für dieses Modell nicht verlässlich angegeben
1.388,10 € bei Preis aktualisiert am 16.11.2026, 16:06 Uhr
Zum Angebot*
-
Rottner Fire Hero 30
Kleiner Dokumententresor mit LFS 30 P und Einbruchschutz nach EN 1143-1 Grad 1
6,6/10- Feuerschutz 30 Minuten Papier (z. B. EN 15659 LFS 30 P)
- Sicherheitsstufe Grad I (EN 1143-1)
- Schloss Schlüsselschloss
- Feuerschutz (LFS 30 P) und Einbruchschutz (EN 1143-1 Grad 1) in einem Gerät
- Massive Tür (95 mm) mit 3-seitiger Verriegelung und vier Bolzen
- Bohrgeschütztes Doppelbartschloss ohne Batterie und Elektronik
- Nur 12,62 l, A4-Ordner passen nicht hinein
- Kein Feuerschutz für Datenträger ausgewiesen
814,80 € bei
Preis aktualisiert am 16.11.2026, 16:06 Uhr
Zum Angebot*
Wenn du lieber nach Hersteller schaust: Wertschutzschränke in meinem Vergleich stammen von Burg-Wächter und Phoenix.
Beides kombinieren: Für viele die beste Lösung
Schließfach und Tresor schließen sich nicht aus. Eine bewährte Aufteilung sieht so aus:
- Schließfach: hoher Wert, selten gebraucht, zusätzlich versichert. Dazu eine zweite Backup-Kopie.
- Tresor zu Hause: Dokumente, Alltagsschmuck, Notgroschen, erste Backup-Kopie. Verankert und mit einer Stufe, die deine Hausrat für diese Werte anerkennt.
So verteilst du das Risiko. Ein Einbruch zu Hause trifft nicht alles, ein Schaden in der Bank auch nicht. Und du kommst trotzdem jederzeit an das, was du im Alltag brauchst.
Mein Fazit
Das Bankschließfach ist baulich schwerer anzugreifen, schränkt dich aber beim Zugang ein, kostet jedes Jahr und ist ohne eigene Zusatzversicherung oft schlechter abgesichert, als viele denken. Ein Tresor zu Hause ist so gut wie seine Norm, seine Verankerung und die Bedingungen deiner Hausratversicherung. Entscheide nach Wert und Zugriffshäufigkeit. Und kläre vor jeder Entscheidung schriftlich mit deinem Versicherer, welche Summe wo versichert ist.
Häufige Fragen
Ist ein Bankschließfach sicherer als ein Tresor zu Hause?
Baulich meist ja: Tresorraum, Alarmanlage und Zutrittskontrolle sind schwerer zu überwinden als ein Tresor in der Wohnung. Absolute Sicherheit gibt es aber nicht, auch Schließfachanlagen wurden schon aufgebrochen. Zu Hause kommt es auf die Norm und die Verankerung an; ein verankerter Wertschutzschrank nach EN 1143-1 ist ein ernsthaftes Hindernis.
Ist der Inhalt eines Bankschließfachs versichert?
Nicht automatisch. Die Bank kennt den Inhalt nicht und haftet in der Regel nur bei eigenem Verschulden. Manche Banken bieten eine Grunddeckung oder eine Zusatzversicherung an, außerdem gibt es in vielen Hausrattarifen einen Baustein für Wertsachen im Schließfach. Prüf deinen Vertrag und frag beim Versicherer nach. Mehr dazu unter Tresor und Versicherung.
Was gehört ins Schließfach und was in den Tresor?
Ins Schließfach gehört, was viel wert ist und selten gebraucht wird: Erbstücke, Edelmetall, Original-Urkunden, eine zweite Datensicherung. In den Tresor gehört, was du jederzeit brauchst: Ausweise, Alltagsschmuck, Notgroschen, die erste Datensicherung und Waffen nach den Vorgaben der Waffenbehörde.
Was passiert mit dem Schließfach im Todesfall?
Die Bank sperrt das Fach in der Regel, bis die Erben sich ausweisen, meist per Erbschein oder notariellem Testament. Schneller geht es mit einer Vollmacht über den Tod hinaus, die du bei der Bank hinterlegst. Beim Tresor zu Hause sollten Code oder Zweitschlüssel bei einer Vertrauensperson liegen, nie im selben Raum.
Welcher Tresor ist eine Alternative zum Bankschließfach?
Für vergleichbare Werte solltest du nicht unter EN 1143-1 Grad I einsteigen und den Tresor laut Herstellerangabe verankern. Passende Modelle findest du bei den Tresoren mit Widerstandsgrad I, für höhere Werte bei Grad II und höher.